

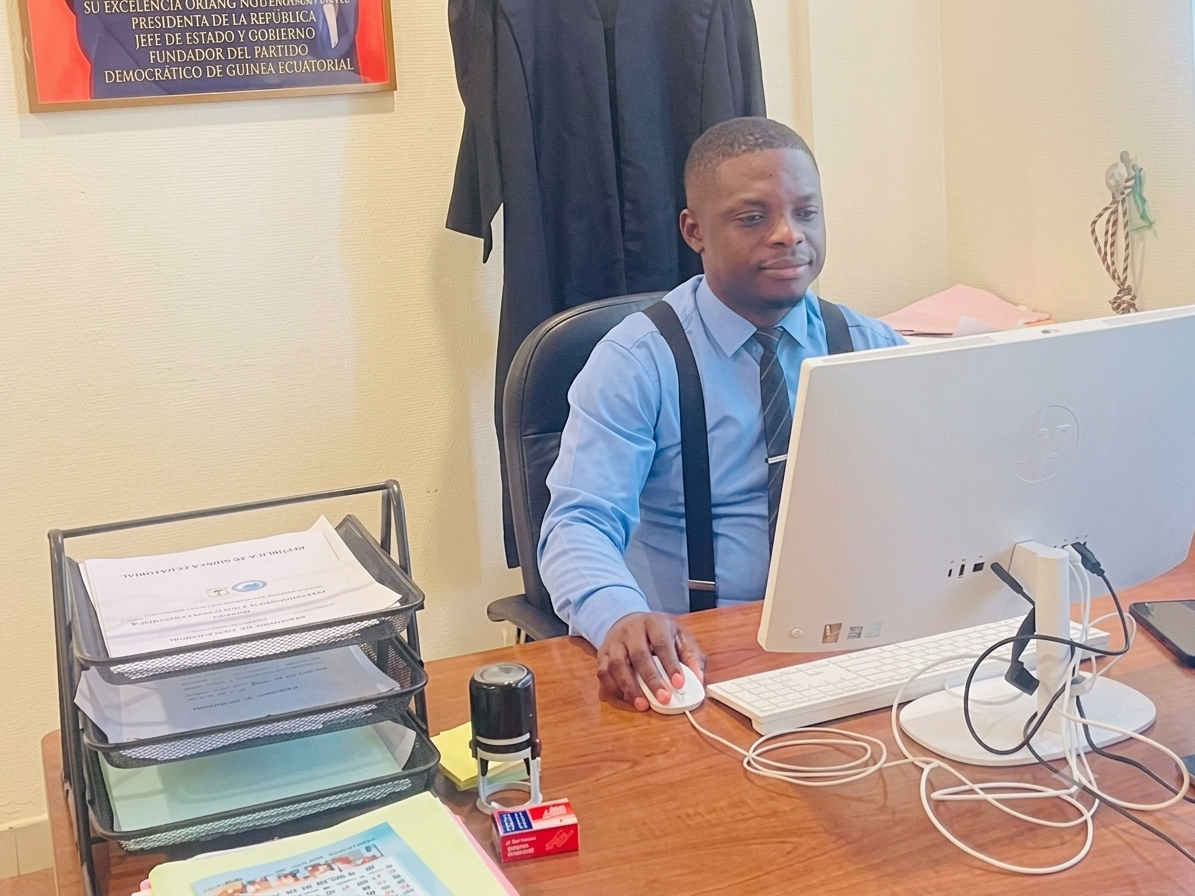

Obama Esola ha participado en los ultimos tres años en la elaboración y análisis de diversos anteproyectos de leyes vinculados a la transformación y diversificacion económica, al clima de negocios y a la seguridad jurídica de Guinea Ecuatorial, entre ellos los anteproyectos de Ley de Zonas Económicas Especiales, el ante Proyecto de Ley de Asociaciones Público-Privadas, el anteproyecto de Ley de Actividad comercial, el ante Proyecto de Ley de Competencia, el ante Proyecto de Ley de Protección al Consumidor o Usuario, así como el Proyecto del borrador de Reglamento de aplicación de la Ley de Contratos Públicos, entre otros.
Asimismo, ha llevado acabo, la redacción de los estatutos para la constitución de la Confederación Empresarial del Alto Consejo de Negocios de la CEEAC en Guinea Ecuatorial y de Red Africana de Federaciones de Mujeres del Sector Rural (RAFER), entre otros trabajos vinculados al ámbito jurídico y empresarial. Esta trayectoria le sitúa en contacto directo con las cuestiones relacionadas con el clima de negocios y la seguridad juridica.
Guinea Ecuatorial ha realizado durante los últimos años importantes inversiones en infraestructuras y ha impulsado reformas orientadas a transformar y diversificar su economía. La atracción de inversión extranjera, la mejora del clima de negocios, el fortalecimiento de la seguridad jurídica y la promoción del sector privado forman parte de este proceso.
Pero una economía no se transforma únicamente mediante la aprobación de nuevas leyes. Las reformas necesitan instituciones y servicios capaces de responder de manera eficaz a las necesidades cotidianas de ciudadanos, empresas e inversores. Y en esa ecuación, el sistema bancario ocupa un lugar esencial.
Resulta difícil hablar de un clima de negocios plenamente atractivo cuando un operador económico puede pasar más de cuatro horas para realizar una operación bancaria ordinaria; cuando las largas colas se convierten en una escena habitual, cuando las cajas de las agancias bancarias estan casi sin personal y las pocas que tienen no abastecen a la multitude de clientela o cuando determinados cajeros automáticos permanecen sin efectivo, fuera de servicio o presentan problemas recurrentes de funcionamiento.
A ello se suma una percepción que tampoco debería ser ignorada: la idea de que, en determinadas circunstancias, para recibir una atención rápida puede ser necesario disponer de contactos internos o recurrir a prácticas informales, como entregar propinas a determinados empleados. Si esta percepción se consolida, se erosiona uno de los principios fundamentales de cualquier sistema financiero moderno: la igualdad de trato.
Este planteamiento no pretende desconocer los esfuerzos realizados por las entidades bancarias.
Existen bancos y agencias que han mejorado considerablemente sus servicios, han avanzado en materia de digitalización y ofrecen una atención adecuada. La preocupación surge cuando determinadas deficiencias aparecen con una frecuencia suficiente como para afectar de forma significativa a los usuarios y, particularmente, a quienes desarrollan actividades económicas.
La pregunta, por tanto, merece ser formulada con claridad: ¿puede una economía aspirar a una diversificación efectiva y a un clima de negocios atractivo si uno de sus principales instrumentos de circulación económica presenta todavía importantes problemas de eficiencia y accesibilidad?
El problema no se reduce a las largas colas. Una prestación bancaria deficiente puede traducirse en pérdida de horas de trabajo, reducción de la productividad, retrasos en pagos y operaciones comerciales, incremento de costes empresariales, dificultades para acceder al efectivo, interrupciones en el uso de cajeros y medios electrónicos y, finalmente, pérdida de confianza del usuario.
Para un ciudadano, esperar varias horas puede representar una molestia. Para una empresa, esas mismas horas tienen un valor económico. Significan trabajadores que no producen, operaciones que se retrasan y oportunidades comerciales que pueden perderse. Por ello, la calidad de los servicios bancarios debe ser entendida también como un componente basico del clima de negocios.
¿QUÉ DICE LA NORMATIVA?
La protección del usuario bancario no es una cuestión ajena al ordenamiento jurídico nacional.
El Reglamento n.º 01/20/CEMAC/UMAC/COBAC, relativo a la protección de los consumidores de productos y servicios bancarios, establece como finalidad garantizar la protección de los consumidores y su acceso a los productos y servicios bancarios. Su artículo 2 contempla, entre otros objetivos, que las entidades desarrollen sus actividades de manera equitativa y responsable, garantizando operaciones claras y transparentes.
Asimismo, el artículo 4 establece el principio de trato equitativo, honesto y justo en las relaciones entre las entidades y los consumidores.
Por su parte, el Reglamento COBAC R-2020/04, relativo al servicio bancario mínimo garantizado, establece estándares mínimos que deben observarse en la prestación de determinados servicios.
En materia de reclamaciones, el Reglamento COBAC R-2020/06 establece obligaciones para las entidades en cuanto a la recepción y tramitación de las reclamaciones de los consumidores, así como la información sobre los procedimientos disponibles.
Existe, por tanto, un marco jurídico que no se limita a reconocer el derecho de acceso a los servicios bancarios. También establece principios relacionados con la protección del consumidor, la transparencia, la igualdad de trato y los mecanismos de reclamación.
ENTRE LA NORMA Y LA REALIDAD
El verdadero desafío aparece cuando se observa la distancia que puede existir entre lo establecido por la norma y la experiencia cotidiana del usuario.
El propio Comité Nacional Económico y Financiero de Guinea Ecuatorial (CNEF-GE) realizó en 2022 una evaluación sobre la aplicación de las normas de protección del consumidor financiero en varias entidades bancarias del país.
El mismo Estado ha orientado una sucesion de instruciones considerables a las entidades bancarias para la mejora y modernizacion de sus servicios como la instruction de la Tesoreria General en 2020, la de la Presidencia del Gobierno en 2025 y la de la Vicepresidencia de la Republica en 2026 todas tendentes a la mejora de los servicios bancarios para un clima de negocios mas atractivo.
Guinea Ecuatorial cuenta, por tanto, con normas de protección del consumidor financiero y con mecanismos institucionales destinados a supervisar su aplicación. El reto consiste ahora en garantizar que los estándares establecidos sobre el papel se traduzcan de forma uniforme en servicios rápidos, accesibles, transparentes y eficientes.
¿QUÉ SE PUEDE HACER?
La mejora de la eficacia bancaria requiere medidas concretas y verificables.
Primero, medir los tiempos de atención. Las entidades deberían disponer de indicadores objetivos sobre el tiempo medio de espera, el tiempo medio de atención, el número de operaciones realizadas, las reclamaciones recibidas y el tiempo empleado en resolverlas.
Segundo, mejorar la disponibilidad de los cajeros automáticos. El acceso al efectivo y a los servicios electrónicos debe estar acompañado de mecanismos eficaces de mantenimiento y reparación.
Tercero, reducir las colas. Los sistemas de gestión de turnos, las citas previas, las ventanillas diferenciadas y otros mecanismos de organización pueden contribuir a reducir los tiempos de espera.
Cuarto, garantizar la igualdad de trato. La atención al cliente debe responder a criterios transparentes y objetivos, evitando que los contactos personales determinen quién recibe un servicio prioritario.
Quinto, reforzar la banca digital. La digitalización no debe limitarse a la existencia de aplicaciones o plataformas. Debe traducirse en servicios seguros, estables, rápidos y fáciles de utilizar.
Sexto, fortalecer la supervisión. El CNEF, la COBAC y las demás instituciones competentes deben continuar evaluando periódicamente el cumplimiento efectivo de los estándares de servicio bancario y de protección del consumidor.
Séptimo, publicar indicadores de calidad. La divulgación periódica de datos agregados sobre la calidad del servicio permitiría conocer su evolución y favorecer una cultura de mejora continua.
Guinea Ecuatorial está realizando esfuerzos importantes para construir un marco jurídico favorable a la inversión, la empresa y la diversificación económica. Sin embargo, el éxito de esta transformación no puede medirse únicamente por el número de leyes aprobadas ni por el volumen de infraestructuras construidas.
También debe medirse por la facilidad con la que un ciudadano, empresario o inversor puede realizar las operaciones necesarias para desarrollar su actividad.
Un operador económico que pierde varias horas para completar una operación bancaria sencilla está asumiendo un coste que afecta directamente a su productividad. Y cuando este fenómeno se repite, deja de ser un inconveniente individual para convertirse en una cuestión relacionada con el funcionamiento de la economía.
Por ello, la eficacia bancaria debe formar parte de la agenda nacional de mejora del clima de negocios.
El objetivo no debe ser enfrentar a los bancos con sus clientes, sino promover un sistema financiero capaz de acompañar eficazmente los esfuerzos nacionales de diversificación económica.
La seguridad jurídica genera confianza. La inversión genera actividad. Las empresas generan empleo. Y un sistema bancario eficiente permite que las transacciones económicas se desarrollen con mayor rapidez, seguridad y previsibilidad.
El desafío, por tanto, no consiste únicamente en disponer de entidades bancarias, sino en garantizar que sus servicios sean accesibles, rápidos, transparentes, seguros y eficientes.
Porque una economía moderna no solo necesita buenas leyes y grandes infraestructuras. También necesita que el dinero pueda circular con la misma eficacia con la que se pretende que avance el país.
Por: Obama Esola;